Categoría: Uncategorized

  • ¿Cuanto cuesta armar un banco digital?

    ¿Cuanto cuesta armar un banco digital?

    En esta época de pandemia y distanciamiento social, la mayoría de las personas están trabajando en casa y no están saliendo a hacer sus operaciones financieras en la calle. Por lo tanto, es el momento ideal para crear un banco digital y en este artículo les voy a contar cómo hacerlo. Con el perdón de tantos bancos digitales que existen en el mundo, un banco digital es una aplicación móvil que permite hacer operaciones financieras desde tu teléfono y se puede hacer comprando componentes en el mercado e integrarlos.

    Si bien antes los bancos hacían una ceremonia con el alcalde del distrito por cada agencia que inauguraban, ahora los bancos digitales solo celebran una vez cuando suben su aplicación al Apple Store o al Play Store.

    En este artículo voy a describir cuales son los principales componentes de un banco digital, que permiten construirlos de una manera rápida y económica.

    1. Aplicación Móvil: Se requiere contratar una plataforma con todos los componentes que requieren los servicios financieros digitales, existen varias en el mercado, algunas que sólo tienes que ponerle el logo de tu banco y cambiar los colores institucionales, como otras más elaboradas que tienen muchas funcionalidades adicionales incorporadas.
    2. Validación Digital: Al ser un banco digital la persona no se va a acercar físicamente a una agencia bancaria por lo que requieres de una tecnología para poder validar la identidad de la persona usando «selfies», validación biométrica o videos para pruebas de vida.
    3. Aplicación Web: No es indispensable, ya que ahora la mayoría de las personas usa su teléfono celular; sin embargo, si desea hacer un componente web, tendría que replicar la misma funcionalidad del aplicativo móvil en la web.
    4. Evaluación crediticia: Con los datos de registro de la persona como su DNI, te contactas con una central de riesgo online y pagas por la consulta y sabrás si la persona está bien rankeada en el sistema financiero.
    5. Core Bancario: Todas las operaciones de préstamo o ahorros tienen que ser registradas en el sistema contable de operaciones financieras, estos sistemas se encuentran alojados en la nube y pagas por el número de transacciones efectuadas al mes.
    6. Core Tarjetas: Es casi indispensable usar una tarjeta bancaria para poder operar, para lo cual debes contratar los servicios de un core de tarjetas que tienen toda la funcionalidad que se necesita para la operación de la tarjeta desde la emisión del plástico, control de la línea de crédito, cobranza, reclamos, etc. Esto se paga por transacción.
    7. Sistema de fidelización: Este componente no es indispensable, pero sí muy apreciado por los millenials, que puedas tener puntos de recompensa por el uso de la tarjeta, que luego puedes canjear esos puntos por ciertos beneficios. Existen diversas plataformas que ofrecen este servicio.
    8. Sistema de Cobranzas: En caso prestes dinero, se puede instalar una solución de cobranzas, sobre todo en esta época de pandemia donde la gente no tiene dinero para pagar sus deudas. Usando inteligencia artificial este puede recomendar cual es el mejor canal para recuperar el dinero prestado.
    9. Sistema Contable: Se requiere integrar el core bancario que tiene la contabilidad de todas las operaciones financieras, sean de préstamos o cuentas de ahorro, existen diversos sistemas ERP en el mercado y se pueden contratar mensualmente en la nube.

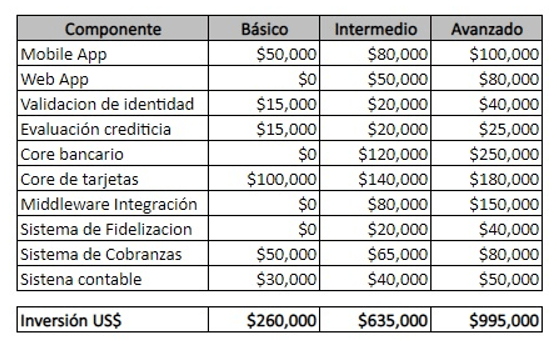
    A continuación, he preparado un cuadro de los montos de inversión estimados por cada uno de estos componentes, dependiendo de la complejidad que desea en su banco digital, pero tengan presente que la simplicidad de uso del cliente es lo más importante en este tipo de implementaciones. A continuación, el resumen del cuadro con una estimación del valor de cada componente:
    En caso tengan necesidad de más información, sírvase contactarse con

  • Como optimizar la gestión de cobranza con inteligencia artificial

    Como optimizar la gestión de cobranza con inteligencia artificial

    Las instituciones financieras están sintiendo el efecto de la crisis financiera generada tras 2 años muy complicados por la pandemia del Covid19, sumados a los recientes sucesos de crisis política en el Perú, que generó un cambio presidencial y su consecuente protesta popular. Esta sumatoria de situaciones ha generado incertidumbre en el Perú, lo que origina una reducción del consumo ante la preocupación de que continúen las complicaciones en los siguientes meses.

    Esto se ve reflejado en una fría campaña del día de la madre, a pesar del calor generado por un “Fenómeno El Niño” en desarrollo, por lo que la mayoría de los negocios no ha llegado a superar los ingresos de la campaña del año pasado. Eso también se ha visto reflejado con el retraso en los pagos por la situación de incertidumbre del país, por lo que las instituciones financieras están alertas para poder estar preparados para un incremento de la morosidad de su cartera de préstamos.

    Si bien es cierto el indice de morosidad del sistema peruano esta controlado y esta dentro de el ratio estimado del 5%, eso no quiere decir que no deban realizar gestiones de cobranza temprana a todos sus clientes para prevenir que se dispare.

    Inteligencia Artificial

    Hace décadas se viene desarrollando la inteligencia artificial y el desarrollo acelerado de la potencia computacional, ha permitido que cada vez se procesen mayores cantidades de volúmenes de datos cada vez más rápido. Las computadoras de procesamiento paralelo permiten procesar en segundos lo que demoraba antes semanas, este adelanto tecnológico ha permitido generar modelos de minería de datos que permiten analizar grandes volúmenes de datos de diversas fuentes para poder detectar patrones de comportamiento y calcular tendencias y proyecciones.

    La tecnología de inteligencia artificial tiene muchos casos de uso en diversas industrias, en este caso voy a comentar sobre su uso para optimizar la gestión de cobranzas en instituciones financieras.

    Cobranzas

    Las instituciones financieras cuentan con diversos canales para contactarse con sus clientes morosos, ya sea a través de llamadas telefónicas, correos electrónicos, mensajes de texto o herramientas digitales cómo los chatbots o callbots. Pero todas estos canales y herramientas deben ser orquestadas en campañas para lograr que la mayor cantidad de clientes puedan cumplir con sus obligaciones financieras.

    Optimización

    La inteligencia artificial puede optimizar sustancialmente la gestión de la cobranza en las instituciones financieras, debido a que los algoritmos de machine learning aprenden del comportamiento de pago de sus clientes, determinando cual es el mejor canal y momento para lograr que una persona pague su deuda. De esta manera la institución financiera mejora la experiencia de cobranzas y no está torturando a sus clientes con gestiones innecesarias que no dan resultado y generan gastos excesivos para la institución.

    Digevo - Algoritmo Smartia
    Algoritmo de propensión al pago de una deuda de SmartIA

    Conclusión

    Las instituciones financieras pueden mejorar los resultados de las gestiones de cobranzas aplicando la inteligencia artificial y algoritmos de machine learning para canalizar mejor la forma de contactar a sus clientes para que paguen sus deudas, haciendolo de una manera amigable mejorando la experiencia de cobranza del cliente deudor.

  • Neo Cooperativas

    Neo Cooperativas

    Es conocido el concepto de los neobancos, empresas que nacen digitalmente para crear un banco 100% digital. De hecho, uno de los bancos más grandes de Latinoamérica es NuBank, que nació hace 8 años en Brasil y luego de 8 años cuenta con 50 millones de clientes. El mismo comino está siguiendo otras instituciones financieras como cajas, cooperativas o microfinancieras. En este artículo voy a comentar sobre el concepto de la Neo Coop que vengo impulsando hace años, que consiste en la transformación de una cooperativa para que todos sus procesos con sus clientes sean 100% digitales, sin que tengan la necesidad de acercarse físicamente a alguna oficina de la cooperativa.

    Las cooperativas han iniciado su camino a la transformación digital, para poder atender a sus asociados 100% digtal sin que se acerquen a sus oficinas, convirtiendosé en una Neo Coop.

    Hoy en día la tecnología está cada vez más disponible para todas las empresas que lo deseen, a través de métodos de pago por uso o por éxito, por lo que todo está a la mano del empresario. A continuación, presento los componentes básicos para la modernización de las cooperativas con tecnología disponible en el mercado de fácil implementación:

    • ONBOARDING DIGITAL: Este componente permite captar nuevos clientes o socios a través de medios digitales sin tener que salir a buscar físicamente clientes a la calle. ¿Cómo se logra eso? a través de tecnología que ofrece los servicios de la Cooperativa a través de redes sociales, generando prospectos “Leads” e invitándolos a que se inscriban como socios de la cooperativa a través de medios digitales, para ofrecer su portafolio de productos centrados en el cliente.
    • CRÉDITO DIGITAL: Es una solución que le permite a la cooperativa otorgar préstamos a sus asociados, sin que tengan que acercarse físicamente a una agencia. Solicita los documentos necesarios para sustentar su capacidad de pago y el sistema se conecta con la central de riesgos y modelos analíticos y no convencionales, para determinar si se otorga el crédito.
    • ONLINE & MOBILE BANKING: Ofrecer una plataforma web y móvil para que los socios de las cooperativas puedan interactuar a través de su laptop o celular para verificar sus cuentas, realizar transferencias o pago de servicios.
    • COBRANZAS INTELIGENTES: Utilizando sistemas modernos de cobranzas a través de medios digitales que cuentan con robots que hacen llamadas automatizadas a los clientes morosos, robots que chatean a través de los famosos chatbots, así como el envío automatizado de mensajes de texto, todo ello acompañado de algoritmos de inteligencia artificial que van aprendiendo del comportamiento de los socios morosos y recomiendan cual es la mejor acción para lograr una cobranza inteligente amigable, priorizando la experiencia del cliente.
    • CORE BANCARIO EN LA NUBE: Los grandes bancos cuentan con sistemas legados de core bancarios tradicionales que invirtieron millones de dólares en implementar, siendo sistemas muy costosos de mantener y muy complejos de modernizar. Las soluciones de core de préstamos o cuentas de ahorro en la nube, se encuentran desarrolladas y son muy fáciles de implementar.
    • BILLETERA DIGITAL: Hoy en día las Cooperativas están en la búsqueda de implementar soluciones de tarjetas para sus asociados. Las tarjetas de crédito o débito son más complejas de habilitar y requieren exigencias del ente regulador SBS. Mientras que las tarjetas prepago o billeteras digitales virtuales, son muy simples de ofrecer. Inclusive no requieren de emisión de plástico, por lo que puede ser una billetera digital virtual, que funcione sólo en el celular.
    • FIRMAS DIGITALES: Una vez que tenemos al cliente registrado en nuestra plataforma digital, podemos usar las herramientas de firma digital, para que el cliente firme los contratos sin que tenga necesidad de acercarse físicamente a la cooperativa.

    Toda esta tecnología se encuentra disponible en soluciones en el modelo Software as a Service “SaaS”, las cuales se pagan por el uso de la plataforma y no se requieren realizar grandes inversiones en compras de hardware y software, debido a que sus modelos de precios están en el pago mensual por el uso de la plataforma.

    En esta oportunidad deseo mencionar el caso de éxito de la Cooperativa de Ahorro y Crédito Continental, la cual es financiado a través del Proyecto de Inclusión Económica USAID-WOCCU, ha logrado financiar su plataforma de alta de nuevos socios con los aliados tecnológicos Big Data Consulting y Digiventures, permitiéndole a la cooperativa en solo minutos registrar a nuevos socios desde la comodidad de su oficina. Puedes ver el proceso de onboarding digital en el siguiente LINK.